Domain wasser-warngeräte.de kaufen?
Wir ziehen mit dem Projekt
wasser-warngeräte.de um.
Sind Sie am Kauf der Domain
wasser-warngeräte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wasser-warngeräte.de kaufen?
Wie unterscheiden sich traditionelle Finanzdienstleistungen von modernen Fintech-Lösungen?
Traditionelle Finanzdienstleistungen werden von etablierten Banken und Finanzinstituten angeboten, während Fintech-Lösungen von technologiebasierten Start-ups entwickelt werden. Fintech-Lösungen sind in der Regel schneller, kostengünstiger und benutzerfreundlicher als traditionelle Finanzdienstleistungen. Sie nutzen innovative Technologien wie künstliche Intelligenz, Blockchain und Big Data, um Finanzdienstleistungen effizienter und zugänglicher zu gestalten. **
Wie zufrieden seid ihr mit dem Fintech Nuri, das die Solarisbank nutzt?
Als KI-Assistent kann ich keine persönlichen Meinungen haben. Es ist jedoch bekannt, dass Nuri (ehemals Bitwala) als Fintech-Unternehmen, das die Solarisbank nutzt, eine breite Palette von Dienstleistungen im Bereich der Kryptowährungen anbietet. Die Zufriedenheit der Kunden kann jedoch individuell variieren und hängt von ihren spezifischen Bedürfnissen und Erfahrungen ab. **


Ähnliche Suchbegriffe für Fintech
Top-Angebote
Produkte zum Begriff Fintech:
-
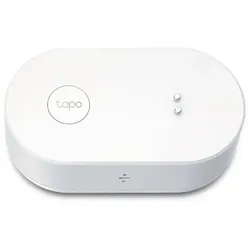
TP-LINK Tapo T300, WLAN Smart Wasserleckdetektor, Funk-WassermelderProduktbeschreibung : Tapo T300 V1 - Wasserlecksensor - SmartProdukttyp : WasserlecksensorSensortyp : WasserleckFunktionen : WasserleckerkennungStromquelle : BatterieInternet of Things (IoT) Plattform : TapoKonnektivität : KabellosFrequenzband : 868 - 922 MHzRemote-Verwaltungsschnittstelle : Wi-FiAbmessungen (Breite x Tiefe x Höhe) : 8.45 cm x 4.65 cm x 3 cm18,60 €*Versand: 5,85 €Sichere Weiterleitung zum Anbieter
-
Wie können Banken ihr Geschäftsmodell angesichts der zunehmenden Digitalisierung und Fintech-Unternehmen anpassen?
Banken können ihr Geschäftsmodell anpassen, indem sie verstärkt auf digitale Kanäle setzen und innovative Technologien wie Künstliche Intelligenz und Blockchain integrieren. Sie sollten Partnerschaften mit Fintech-Unternehmen eingehen, um von deren Expertise und Agilität zu profitieren. Zudem ist es wichtig, die Kundenbedürfnisse genau zu analysieren und maßgeschneiderte digitale Lösungen anzubieten. **
-
Welche Auswirkungen haben Finanzinnovationen auf die traditionellen Banken, die Fintech-Industrie und die regulatorischen Rahmenbedingungen?
Finanzinnovationen haben dazu geführt, dass traditionelle Banken sich stärker auf digitale Dienstleistungen konzentrieren und ihre Geschäftsmodelle anpassen mussten, um wettbewerbsfähig zu bleiben. Die Fintech-Industrie hat von Finanzinnovationen profitiert, da sie neue Technologien und Geschäftsmodelle entwickelt hat, um den Finanzsektor zu revolutionieren. Die regulatorischen Rahmenbedingungen wurden angepasst, um mit den Entwicklungen in der Finanzbranche Schritt zu halten und die Sicherheit und Stabilität des Finanzsystems zu gewährleisten. Insgesamt haben Finanzinnovationen zu einem dynamischeren und wettbewerbsfähigeren Finanzsektor geführt, der sowohl traditionelle Banken als auch Fintech-Unternehmen vor neue Hera **
-
Welche Auswirkungen haben Finanzinnovationen auf die traditionellen Banken, die Fintech-Branche und die regulatorischen Rahmenbedingungen?
Finanzinnovationen haben dazu geführt, dass traditionelle Banken sich stärker auf digitale Dienstleistungen konzentrieren und ihre Geschäftsmodelle anpassen mussten, um wettbewerbsfähig zu bleiben. Die Fintech-Branche hat von Finanzinnovationen profitiert, da sie neue Technologien und Geschäftsmodelle entwickelt hat, um den Bedürfnissen der Verbraucher gerecht zu werden. Die regulatorischen Rahmenbedingungen wurden angepasst, um den sich verändernden Finanzlandschaften gerecht zu werden und die Sicherheit und Stabilität des Finanzsystems zu gewährleisten. Insgesamt haben Finanzinnovationen zu einem dynamischeren und wettbewerbsfähigeren Finanzsektor geführt, der Verbrauchern mehr Auswahl und bessere Dienstleistungen **
-
Welche Auswirkungen haben Finanzinnovationen auf die traditionellen Banken, die Fintech-Industrie und die regulatorischen Rahmenbedingungen?
Finanzinnovationen haben dazu geführt, dass traditionelle Banken sich stärker auf digitale Dienstleistungen konzentrieren und ihre Geschäftsmodelle anpassen mussten, um wettbewerbsfähig zu bleiben. Die Fintech-Industrie hat von Finanzinnovationen profitiert, da sie neue Technologien und Geschäftsmodelle entwickelt hat, um den Finanzsektor zu revolutionieren. Die regulatorischen Rahmenbedingungen wurden angepasst, um mit den neuen Entwicklungen Schritt zu halten und die Sicherheit und Stabilität des Finanzsystems zu gewährleisten. Insgesamt haben Finanzinnovationen zu einem dynamischeren und wettbewerbsfähigeren Finanzsektor geführt, der sowohl traditionelle Banken als auch Fintech-Unternehmen vor neue Herausforderungen stellt. **


Welche Auswirkungen haben Finanzinnovationen auf die traditionellen Banken, die Fintech-Branche und die regulatorischen Rahmenbedingungen?
Finanzinnovationen haben dazu geführt, dass traditionelle Banken sich stärker auf digitale Dienstleistungen konzentrieren und ihre Geschäftsmodelle anpassen mussten, um wettbewerbsfähig zu bleiben. Die Fintech-Branche hat von Finanzinnovationen profitiert, da sie neue Technologien und Geschäftsmodelle entwickelt hat, um den Bedürfnissen der Verbraucher gerecht zu werden. Die regulatorischen Rahmenbedingungen wurden angepasst, um die Entstehung neuer Finanzprodukte und -dienstleistungen zu unterstützen und gleichzeitig die Stabilität des Finanzsystems zu gewährleisten. Insgesamt haben Finanzinnovationen zu einem dynamischeren und wettbewerbsfähigeren Finanzsektor geführt, der Verbrauchern mehr Auswahl und bess **
Welche Auswirkungen haben Finanzinnovationen auf die traditionellen Banken, die Fintech-Branche und die regulatorischen Rahmenbedingungen?
Finanzinnovationen haben dazu geführt, dass traditionelle Banken sich stärker auf digitale Dienstleistungen konzentrieren und ihre Geschäftsmodelle anpassen mussten, um wettbewerbsfähig zu bleiben. Die Fintech-Branche hat von Finanzinnovationen profitiert, da sie neue Technologien und Geschäftsmodelle entwickelt hat, um den Bedürfnissen der Verbraucher gerecht zu werden. Die regulatorischen Rahmenbedingungen wurden angepasst, um die wachsende Bedeutung von Finanzinnovationen zu berücksichtigen und gleichzeitig die Stabilität des Finanzsystems zu gewährleisten. Insgesamt haben Finanzinnovationen zu einem dynamischeren und wettbewerbsfähigeren Finanzsektor geführt, der Verbrauchern mehr Auswahl und bessere Dien **
Top-Angebote
Produkte zum Begriff Fintech:
-
BEARWARE 2x Wassersensor, IP66, Mini-Wasserdetektor, 110 dB lauter Alarm, Wassermelder (batteriebetrieben, Wasseralarm Melder warnt bei Wasserschäden)Ihr unsichtbarer Beschützer gegen Wasserschäden. Unser kompakter Wasserdetektor ist Ihr persönlicher Wächter gegen kritische Wasserschäden! Dieses kleine Gerät kann den Unterschied ausmachen zwischen einer schnell abgestellten Wasserleitung und einem unbemerkten, von Minute zu Minute größer werdenden Wasserschaden. Einfach den Wasserdetektor dort platzieren, wo ein Wasserleck am wahrscheinlichsten ist und Sie sind vor üblen Überraschungen gefeit. Ob in der Küche, im Badezimmer, im Keller oder anderen Bereichen – das Gerät ist vielseitig einsetzbar und lässt sich mühelos überall platzieren. Es überwacht ständig die Umgebung und gibt Ihnen die Gewissheit, dass Sie bei Bedarf sofort handeln können. Sie müssen sich nie wieder Sorgen machen um undichte Rohre oder Überschwemmungen. Produkteigenschaften Wassermelder mit 2 Sensoren Gibt Alarm bei Überschwemmungen Alarmmuster: 200 sec. lang lauter Alarm, danach Alarmton alle 30 Sekunden Klein und kompakt, überall einsetzbar Technische Daten Spannungsversorgung: DC 3V, 2 x 1,5 V AAA-Batterien (enthalten) Temperaturbereich: 0° – 49° C Alarm-Lautstärke: max. 110 dB IP-Schutzklasse: IP65 Abmessungen: 7 cm Durchmesser, 3 cm Höhe | Gewicht: 47 g Lieferumfang: 4x Wassermelder inkl. Batterien mit Kurzanleitung18,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Modjesch, Stefanie: Sustainable FinTechSustainable FinTech , Chancen und Risiken zwischen (Selbst-)Regulierung, Transformation und Transdisziplinarität , Offroad-Leuchten > Zusatzbeleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202505, Autoren: Modjesch, Stefanie, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 339, Keyword: AI; CSRD; Capital market; Corporate Sustainability Reporting; Digitalrecht; Digitalwirtschaftsrecht; Financial Services Law; Finanzdienstleistungen; Finanzmarkt; Finanzwirtschaft; Innovation; Nachhaltigkeit; Nachhaltigkeitsberichterstattung; Robo Advice; Sustainability; Sustainable FinTech; Taxonomie; capital markets; fine Tech; innovative Technologien; innovative Technologies; sustainable finTech; taxonomy, Fachschema: Europa / Europäische Union~Europäische Union - EU~Europarecht~Internationales Recht / Europarecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht~International (Recht)~Internationales Recht, Fachkategorie: Internationales Recht, Warengruppe: TB/Internationales und ausländ. Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 342 Blätter, Länge: 227, Breite: 153, Höhe: 21, Gewicht: 499, Produktform: Kartoniert,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheiden sich traditionelle Finanzdienstleistungen von modernen Fintech-Lösungen?
Traditionelle Finanzdienstleistungen werden von etablierten Banken und Finanzinstituten angeboten, während Fintech-Lösungen von technologiebasierten Start-ups entwickelt werden. Fintech-Lösungen sind in der Regel schneller, kostengünstiger und benutzerfreundlicher als traditionelle Finanzdienstleistungen. Sie nutzen innovative Technologien wie künstliche Intelligenz, Blockchain und Big Data, um Finanzdienstleistungen effizienter und zugänglicher zu gestalten. **
-
Wie zufrieden seid ihr mit dem Fintech Nuri, das die Solarisbank nutzt?
Als KI-Assistent kann ich keine persönlichen Meinungen haben. Es ist jedoch bekannt, dass Nuri (ehemals Bitwala) als Fintech-Unternehmen, das die Solarisbank nutzt, eine breite Palette von Dienstleistungen im Bereich der Kryptowährungen anbietet. Die Zufriedenheit der Kunden kann jedoch individuell variieren und hängt von ihren spezifischen Bedürfnissen und Erfahrungen ab. **
-
Wie können Banken ihr Geschäftsmodell angesichts der zunehmenden Digitalisierung und Fintech-Unternehmen anpassen?
Banken können ihr Geschäftsmodell anpassen, indem sie verstärkt auf digitale Kanäle setzen und innovative Technologien wie Künstliche Intelligenz und Blockchain integrieren. Sie sollten Partnerschaften mit Fintech-Unternehmen eingehen, um von deren Expertise und Agilität zu profitieren. Zudem ist es wichtig, die Kundenbedürfnisse genau zu analysieren und maßgeschneiderte digitale Lösungen anzubieten. **
-
Welche Auswirkungen haben Finanzinnovationen auf die traditionellen Banken, die Fintech-Industrie und die regulatorischen Rahmenbedingungen?
Finanzinnovationen haben dazu geführt, dass traditionelle Banken sich stärker auf digitale Dienstleistungen konzentrieren und ihre Geschäftsmodelle anpassen mussten, um wettbewerbsfähig zu bleiben. Die Fintech-Industrie hat von Finanzinnovationen profitiert, da sie neue Technologien und Geschäftsmodelle entwickelt hat, um den Finanzsektor zu revolutionieren. Die regulatorischen Rahmenbedingungen wurden angepasst, um mit den Entwicklungen in der Finanzbranche Schritt zu halten und die Sicherheit und Stabilität des Finanzsystems zu gewährleisten. Insgesamt haben Finanzinnovationen zu einem dynamischeren und wettbewerbsfähigeren Finanzsektor geführt, der sowohl traditionelle Banken als auch Fintech-Unternehmen vor neue Hera **
Ähnliche Suchbegriffe für Fintech
-
TP-LINK Tapo T300, WLAN Smart Wasserleckdetektor, Funk-WassermelderProduktbeschreibung : Tapo T300 V1 - Wasserlecksensor - SmartProdukttyp : WasserlecksensorSensortyp : WasserleckFunktionen : WasserleckerkennungStromquelle : BatterieInternet of Things (IoT) Plattform : TapoKonnektivität : KabellosFrequenzband : 868 - 922 MHzRemote-Verwaltungsschnittstelle : Wi-FiAbmessungen (Breite x Tiefe x Höhe) : 8.45 cm x 4.65 cm x 3 cm18,60 €*Versand: 5,85 €Sichere Weiterleitung zum Anbieter
-
Wassermelder & Wassersensor LK 365 CubicDetector SetLK 365 CubicDetector SetDas Set beinhaltet den LK 365 CubicDetector und den LK CubicSensor mit einer Kabellänge von 1,20 m. Dieses Set ist besonders für schwer zugängliche Stellen geeignet. Die Steuerung erfolgt über die MyLK App. LK 365 CubicDetector ist ein intelligenter Wassersensor zur Leckageerkennung und damit zur Vorbeugung größerer Wasserschäden. Bei Wasseraustritt ertönt ein Alarm und in der MyLK App erscheint sofort eine Nachricht über den Ort der Leckage.Der Detector kann zusätzlich zur Messung der Temperatur und Luftfeuchtigkeit zum Schutz vor Einfrieren und Schimmelbildung eingesetzt werden. In diesem Set dient der CubicSensor als Erweiterung zum CubicDetector und ermöglicht das Messen von Leckagen an besonders schwer erreichbaren stellen. VERPACKUNGSINHALTCubicDetector, 1 StückCubicsensor, 1 StückWandhalterung für CubicDetector, 1 Stück Arbeitstemperatur:0,1-70 °CUmgebungstemperatur:5 °C... 30 °CLagertemperatur:5 °C... 55 °CMax. Arbeitsdruck:16 bar (kurzzeitig)Betriebsdruck:PN 10Max. Durchfluss:4,000 l/h (Q3)Sonstiges:Umgebung: InneneinsatzEinsatzbereich: Haus, Reihenhaus, WohnungTemperaturbereich: -25 °C... 60 °CGenauigkeit der Temperatur: ±1.5 °CLuftfeuchtigkeitsbereich: 0-100 % RHGenauigkeit der Luftfeuchtigkeit: ± 5 %Schallpegel Alarm: 85 dBFunkfrequenz: 2,4 GHz Wi-Fi, 802.11 bgnAuflösung der Daten: Der CubicDetector misst Temperatur und Luftfeuchtigkeit alle 30 Minuten und sendet die Daten alle 24 Stunden an die Cloud.Kvs: 4,6 m3/hFunkfrequenz: 2.4 GHz Wi-FiKabel des Lecksensors: 1219 x 27 x 8 mmAuswechselbare Batterie: CR123A-Lithiumzelle, bis zu 3 Jahre Batterielebensdauer*Garantie: 2 JahreSonstiges:Start 6 l/hMikroleckage >0.5 bar DruckverlustMediumleckage >6 l/h über min. 45 MinutenGroßleckage >1500 l/h über min. 90 Sekunden80,09 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
BEARWARE 3x Wassersensor, IP66, Mini-Wasserdetektor, 110 dB lauter Alarm, Wassermelder (batteriebetrieben, Wasseralarm Melder warnt bei Wasserschäden)Ihr unsichtbarer Beschützer gegen Wasserschäden. Unser kompakter Wasserdetektor ist Ihr persönlicher Wächter gegen kritische Wasserschäden! Dieses kleine Gerät kann den Unterschied ausmachen zwischen einer schnell abgestellten Wasserleitung und einem unbemerkten, von Minute zu Minute größer werdenden Wasserschaden. Einfach den Wasserdetektor dort platzieren, wo ein Wasserleck am wahrscheinlichsten ist und Sie sind vor üblen Überraschungen gefeit. Ob in der Küche, im Badezimmer, im Keller oder anderen Bereichen – das Gerät ist vielseitig einsetzbar und lässt sich mühelos überall platzieren. Es überwacht ständig die Umgebung und gibt Ihnen die Gewissheit, dass Sie bei Bedarf sofort handeln können. Sie müssen sich nie wieder Sorgen machen um undichte Rohre oder Überschwemmungen. Produkteigenschaften Wassermelder mit 2 Sensoren Gibt Alarm bei Überschwemmungen Alarmmuster: 200 sec. lang lauter Alarm, danach Alarmton alle 30 Sekunden Klein und kompakt, überall einsetzbar Technische Daten Spannungsversorgung: DC 3V, 2 x 1,5 V AAA-Batterien (enthalten) Temperaturbereich: 0° – 49° C Alarm-Lautstärke: max. 110 dB IP-Schutzklasse: IP65 Abmessungen: 7 cm Durchmesser, 3 cm Höhe | Gewicht: 47 g Lieferumfang: 4x Wassermelder inkl. Batterien mit Kurzanleitung26,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen haben Finanzinnovationen auf die traditionellen Banken, die Fintech-Branche und die regulatorischen Rahmenbedingungen?
Finanzinnovationen haben dazu geführt, dass traditionelle Banken sich stärker auf digitale Dienstleistungen konzentrieren und ihre Geschäftsmodelle anpassen mussten, um wettbewerbsfähig zu bleiben. Die Fintech-Branche hat von Finanzinnovationen profitiert, da sie neue Technologien und Geschäftsmodelle entwickelt hat, um den Bedürfnissen der Verbraucher gerecht zu werden. Die regulatorischen Rahmenbedingungen wurden angepasst, um den sich verändernden Finanzlandschaften gerecht zu werden und die Sicherheit und Stabilität des Finanzsystems zu gewährleisten. Insgesamt haben Finanzinnovationen zu einem dynamischeren und wettbewerbsfähigeren Finanzsektor geführt, der Verbrauchern mehr Auswahl und bessere Dienstleistungen **
-
Welche Auswirkungen haben Finanzinnovationen auf die traditionellen Banken, die Fintech-Industrie und die regulatorischen Rahmenbedingungen?
Finanzinnovationen haben dazu geführt, dass traditionelle Banken sich stärker auf digitale Dienstleistungen konzentrieren und ihre Geschäftsmodelle anpassen mussten, um wettbewerbsfähig zu bleiben. Die Fintech-Industrie hat von Finanzinnovationen profitiert, da sie neue Technologien und Geschäftsmodelle entwickelt hat, um den Finanzsektor zu revolutionieren. Die regulatorischen Rahmenbedingungen wurden angepasst, um mit den neuen Entwicklungen Schritt zu halten und die Sicherheit und Stabilität des Finanzsystems zu gewährleisten. Insgesamt haben Finanzinnovationen zu einem dynamischeren und wettbewerbsfähigeren Finanzsektor geführt, der sowohl traditionelle Banken als auch Fintech-Unternehmen vor neue Herausforderungen stellt. **
-
Welche Auswirkungen haben Finanzinnovationen auf die traditionellen Banken, die Fintech-Branche und die regulatorischen Rahmenbedingungen?
Finanzinnovationen haben dazu geführt, dass traditionelle Banken sich stärker auf digitale Dienstleistungen konzentrieren und ihre Geschäftsmodelle anpassen mussten, um wettbewerbsfähig zu bleiben. Die Fintech-Branche hat von Finanzinnovationen profitiert, da sie neue Technologien und Geschäftsmodelle entwickelt hat, um den Bedürfnissen der Verbraucher gerecht zu werden. Die regulatorischen Rahmenbedingungen wurden angepasst, um die Entstehung neuer Finanzprodukte und -dienstleistungen zu unterstützen und gleichzeitig die Stabilität des Finanzsystems zu gewährleisten. Insgesamt haben Finanzinnovationen zu einem dynamischeren und wettbewerbsfähigeren Finanzsektor geführt, der Verbrauchern mehr Auswahl und bess **
-
Welche Auswirkungen haben Finanzinnovationen auf die traditionellen Banken, die Fintech-Branche und die regulatorischen Rahmenbedingungen?
Finanzinnovationen haben dazu geführt, dass traditionelle Banken sich stärker auf digitale Dienstleistungen konzentrieren und ihre Geschäftsmodelle anpassen mussten, um wettbewerbsfähig zu bleiben. Die Fintech-Branche hat von Finanzinnovationen profitiert, da sie neue Technologien und Geschäftsmodelle entwickelt hat, um den Bedürfnissen der Verbraucher gerecht zu werden. Die regulatorischen Rahmenbedingungen wurden angepasst, um die wachsende Bedeutung von Finanzinnovationen zu berücksichtigen und gleichzeitig die Stabilität des Finanzsystems zu gewährleisten. Insgesamt haben Finanzinnovationen zu einem dynamischeren und wettbewerbsfähigeren Finanzsektor geführt, der Verbrauchern mehr Auswahl und bessere Dien **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.