Domain wasser-warngeräte.de kaufen?
Wir ziehen mit dem Projekt
wasser-warngeräte.de um.
Sind Sie am Kauf der Domain
wasser-warngeräte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wasser-warngeräte.de kaufen?
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **


Ähnliche Suchbegriffe für Hypothek
Top-Angebote
Produkte zum Begriff Hypothek:
-
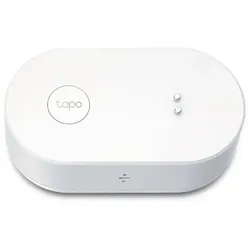
TP-LINK Tapo T300, WLAN Smart Wasserleckdetektor, Funk-WassermelderProduktbeschreibung : Tapo T300 V1 - Wasserlecksensor - SmartProdukttyp : WasserlecksensorSensortyp : WasserleckFunktionen : WasserleckerkennungStromquelle : BatterieInternet of Things (IoT) Plattform : TapoKonnektivität : KabellosFrequenzband : 868 - 922 MHzRemote-Verwaltungsschnittstelle : Wi-FiAbmessungen (Breite x Tiefe x Höhe) : 8.45 cm x 4.65 cm x 3 cm18,60 €*Versand: 5,85 €Sichere Weiterleitung zum Anbieter
-
Wassermelder & Wassersensor LK 365 CubicDetector SetLK 365 CubicDetector SetDas Set beinhaltet den LK 365 CubicDetector und den LK CubicSensor mit einer Kabellänge von 1,20 m. Dieses Set ist besonders für schwer zugängliche Stellen geeignet. Die Steuerung erfolgt über die MyLK App. LK 365 CubicDetector ist ein intelligenter Wassersensor zur Leckageerkennung und damit zur Vorbeugung größerer Wasserschäden. Bei Wasseraustritt ertönt ein Alarm und in der MyLK App erscheint sofort eine Nachricht über den Ort der Leckage.Der Detector kann zusätzlich zur Messung der Temperatur und Luftfeuchtigkeit zum Schutz vor Einfrieren und Schimmelbildung eingesetzt werden. In diesem Set dient der CubicSensor als Erweiterung zum CubicDetector und ermöglicht das Messen von Leckagen an besonders schwer erreichbaren stellen. VERPACKUNGSINHALTCubicDetector, 1 StückCubicsensor, 1 StückWandhalterung für CubicDetector, 1 Stück Arbeitstemperatur:0,1-70 °CUmgebungstemperatur:5 °C... 30 °CLagertemperatur:5 °C... 55 °CMax. Arbeitsdruck:16 bar (kurzzeitig)Betriebsdruck:PN 10Max. Durchfluss:4,000 l/h (Q3)Sonstiges:Umgebung: InneneinsatzEinsatzbereich: Haus, Reihenhaus, WohnungTemperaturbereich: -25 °C... 60 °CGenauigkeit der Temperatur: ±1.5 °CLuftfeuchtigkeitsbereich: 0-100 % RHGenauigkeit der Luftfeuchtigkeit: ± 5 %Schallpegel Alarm: 85 dBFunkfrequenz: 2,4 GHz Wi-Fi, 802.11 bgnAuflösung der Daten: Der CubicDetector misst Temperatur und Luftfeuchtigkeit alle 30 Minuten und sendet die Daten alle 24 Stunden an die Cloud.Kvs: 4,6 m3/hFunkfrequenz: 2.4 GHz Wi-FiKabel des Lecksensors: 1219 x 27 x 8 mmAuswechselbare Batterie: CR123A-Lithiumzelle, bis zu 3 Jahre Batterielebensdauer*Garantie: 2 JahreSonstiges:Start 6 l/hMikroleckage >0.5 bar DruckverlustMediumleckage >6 l/h über min. 45 MinutenGroßleckage >1500 l/h über min. 90 Sekunden80,09 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Heinrich Schanz: Die Zwangshypothek / Die gerichtliche Hypothek des französischen Rechtes in ihrer geschichtlichen Entwicklung und Verbreitung,Heinrich Schanz: Die Zwangshypothek / Die Gerichtliche Hypothek Des Französischen Rechtes In Ihrer Geschichtlichen Entwicklung Und Verbreitung, Gebundene Ausgabe Von Heinrich Schanz, De Gruyter, 978-3-11-267023-1, Seitenanzahl: 123109,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **


Was genau ist eine Hypothek?
Was genau ist eine Hypothek? Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Wenn jemand eine Hypothek aufnimmt, erhält er Geld von einem Kreditgeber, um eine Immobilie zu kaufen oder zu refinanzieren. Die Immobilie dient als Sicherheit für das Darlehen, was bedeutet, dass der Kreditgeber das Recht hat, die Immobilie zu verkaufen, um das Darlehen zurückzuerhalten, wenn der Kreditnehmer die Zahlungen nicht leistet. Hypotheken können verschiedene Laufzeiten, Zinssätze und Bedingungen haben, je nach den Vereinbarungen zwischen dem Kreditgeber und dem Kreditnehmer. **
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
Top-Angebote
Produkte zum Begriff Hypothek:
-
BEARWARE 2x Wassersensor, IP66, Mini-Wasserdetektor, 110 dB lauter Alarm, Wassermelder (batteriebetrieben, Wasseralarm Melder warnt bei Wasserschäden)Ihr unsichtbarer Beschützer gegen Wasserschäden. Unser kompakter Wasserdetektor ist Ihr persönlicher Wächter gegen kritische Wasserschäden! Dieses kleine Gerät kann den Unterschied ausmachen zwischen einer schnell abgestellten Wasserleitung und einem unbemerkten, von Minute zu Minute größer werdenden Wasserschaden. Einfach den Wasserdetektor dort platzieren, wo ein Wasserleck am wahrscheinlichsten ist und Sie sind vor üblen Überraschungen gefeit. Ob in der Küche, im Badezimmer, im Keller oder anderen Bereichen – das Gerät ist vielseitig einsetzbar und lässt sich mühelos überall platzieren. Es überwacht ständig die Umgebung und gibt Ihnen die Gewissheit, dass Sie bei Bedarf sofort handeln können. Sie müssen sich nie wieder Sorgen machen um undichte Rohre oder Überschwemmungen. Produkteigenschaften Wassermelder mit 2 Sensoren Gibt Alarm bei Überschwemmungen Alarmmuster: 200 sec. lang lauter Alarm, danach Alarmton alle 30 Sekunden Klein und kompakt, überall einsetzbar Technische Daten Spannungsversorgung: DC 3V, 2 x 1,5 V AAA-Batterien (enthalten) Temperaturbereich: 0° – 49° C Alarm-Lautstärke: max. 110 dB IP-Schutzklasse: IP65 Abmessungen: 7 cm Durchmesser, 3 cm Höhe | Gewicht: 47 g Lieferumfang: 4x Wassermelder inkl. Batterien mit Kurzanleitung18,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unter WasserUnter Wasser , 24 Tauchplätze, die jeder Taucher gesehen haben muss. 24 Reportagen, die zusammen die ganze Faszination Tauchen widerspiegeln: Geschrieben von Autoren, die für Die Welt, Spiegel Online, den Focus und für führende Tauchmagazine arbeiten, bebildert von einigen der besten Fotografen weltweit. Unter Wasser beschreibt Plätze, wie sie unterschiedlicher nicht sein könnten: Haie und Mantas, Wracks und Höhlen, bunte Riffwelten oder Tauchgänge unter Eis ¿ mal nah, mal in der Ferne liegend. Eines haben jedoch alle Reportagen gemeinsam: Sie erzählen von der Sucht, die der blaue Planet auf viele Menschen ausübt und von Wunderwelten, die den meisten verschlossen bleiben. , Luftfilter > Luft- & Kraftstoffversorgung , Auflage: 3. Auflage, Erscheinungsjahr: 201603, Redaktion: Geschke, Linus~Maassen, Gunther, Auflage: 16003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 328, Abbildungen: 100, Keyword: Tauchen; Tauchreisen; Tauparadiese; Unterwassersport; Wassersport, Fachschema: Tauchen / Tauchführer, Fachkategorie: Reiseberichte, Reiseliteratur, Warengruppe: HC/Wassersport/Segeln, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 222, Breite: 154, Höhe: 27, Gewicht: 751, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
TP-LINK Tapo T300, WLAN Smart Wasserleckdetektor, Funk-WassermelderProduktbeschreibung : Tapo T300 V1 - Wasserlecksensor - SmartProdukttyp : WasserlecksensorSensortyp : WasserleckFunktionen : WasserleckerkennungStromquelle : BatterieInternet of Things (IoT) Plattform : TapoKonnektivität : KabellosFrequenzband : 868 - 922 MHzRemote-Verwaltungsschnittstelle : Wi-FiAbmessungen (Breite x Tiefe x Höhe) : 8.45 cm x 4.65 cm x 3 cm18,60 €*Versand: 5,85 €Sichere Weiterleitung zum Anbieter
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
Ähnliche Suchbegriffe für Hypothek
-
Wassermelder & Wassersensor LK 365 CubicDetector SetLK 365 CubicDetector SetDas Set beinhaltet den LK 365 CubicDetector und den LK CubicSensor mit einer Kabellänge von 1,20 m. Dieses Set ist besonders für schwer zugängliche Stellen geeignet. Die Steuerung erfolgt über die MyLK App. LK 365 CubicDetector ist ein intelligenter Wassersensor zur Leckageerkennung und damit zur Vorbeugung größerer Wasserschäden. Bei Wasseraustritt ertönt ein Alarm und in der MyLK App erscheint sofort eine Nachricht über den Ort der Leckage.Der Detector kann zusätzlich zur Messung der Temperatur und Luftfeuchtigkeit zum Schutz vor Einfrieren und Schimmelbildung eingesetzt werden. In diesem Set dient der CubicSensor als Erweiterung zum CubicDetector und ermöglicht das Messen von Leckagen an besonders schwer erreichbaren stellen. VERPACKUNGSINHALTCubicDetector, 1 StückCubicsensor, 1 StückWandhalterung für CubicDetector, 1 Stück Arbeitstemperatur:0,1-70 °CUmgebungstemperatur:5 °C... 30 °CLagertemperatur:5 °C... 55 °CMax. Arbeitsdruck:16 bar (kurzzeitig)Betriebsdruck:PN 10Max. Durchfluss:4,000 l/h (Q3)Sonstiges:Umgebung: InneneinsatzEinsatzbereich: Haus, Reihenhaus, WohnungTemperaturbereich: -25 °C... 60 °CGenauigkeit der Temperatur: ±1.5 °CLuftfeuchtigkeitsbereich: 0-100 % RHGenauigkeit der Luftfeuchtigkeit: ± 5 %Schallpegel Alarm: 85 dBFunkfrequenz: 2,4 GHz Wi-Fi, 802.11 bgnAuflösung der Daten: Der CubicDetector misst Temperatur und Luftfeuchtigkeit alle 30 Minuten und sendet die Daten alle 24 Stunden an die Cloud.Kvs: 4,6 m3/hFunkfrequenz: 2.4 GHz Wi-FiKabel des Lecksensors: 1219 x 27 x 8 mmAuswechselbare Batterie: CR123A-Lithiumzelle, bis zu 3 Jahre Batterielebensdauer*Garantie: 2 JahreSonstiges:Start 6 l/hMikroleckage >0.5 bar DruckverlustMediumleckage >6 l/h über min. 45 MinutenGroßleckage >1500 l/h über min. 90 Sekunden80,09 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Heinrich Schanz: Die Zwangshypothek / Die gerichtliche Hypothek des französischen Rechtes in ihrer geschichtlichen Entwicklung und Verbreitung,Heinrich Schanz: Die Zwangshypothek / Die Gerichtliche Hypothek Des Französischen Rechtes In Ihrer Geschichtlichen Entwicklung Und Verbreitung, Gebundene Ausgabe Von Heinrich Schanz, De Gruyter, 978-3-11-267023-1, Seitenanzahl: 123109,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BEARWARE 3x Wassersensor, IP66, Mini-Wasserdetektor, 110 dB lauter Alarm, Wassermelder (batteriebetrieben, Wasseralarm Melder warnt bei Wasserschäden)Ihr unsichtbarer Beschützer gegen Wasserschäden. Unser kompakter Wasserdetektor ist Ihr persönlicher Wächter gegen kritische Wasserschäden! Dieses kleine Gerät kann den Unterschied ausmachen zwischen einer schnell abgestellten Wasserleitung und einem unbemerkten, von Minute zu Minute größer werdenden Wasserschaden. Einfach den Wasserdetektor dort platzieren, wo ein Wasserleck am wahrscheinlichsten ist und Sie sind vor üblen Überraschungen gefeit. Ob in der Küche, im Badezimmer, im Keller oder anderen Bereichen – das Gerät ist vielseitig einsetzbar und lässt sich mühelos überall platzieren. Es überwacht ständig die Umgebung und gibt Ihnen die Gewissheit, dass Sie bei Bedarf sofort handeln können. Sie müssen sich nie wieder Sorgen machen um undichte Rohre oder Überschwemmungen. Produkteigenschaften Wassermelder mit 2 Sensoren Gibt Alarm bei Überschwemmungen Alarmmuster: 200 sec. lang lauter Alarm, danach Alarmton alle 30 Sekunden Klein und kompakt, überall einsetzbar Technische Daten Spannungsversorgung: DC 3V, 2 x 1,5 V AAA-Batterien (enthalten) Temperaturbereich: 0° – 49° C Alarm-Lautstärke: max. 110 dB IP-Schutzklasse: IP65 Abmessungen: 7 cm Durchmesser, 3 cm Höhe | Gewicht: 47 g Lieferumfang: 4x Wassermelder inkl. Batterien mit Kurzanleitung26,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
-
Was genau ist eine Hypothek?
Was genau ist eine Hypothek? Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Wenn jemand eine Hypothek aufnimmt, erhält er Geld von einem Kreditgeber, um eine Immobilie zu kaufen oder zu refinanzieren. Die Immobilie dient als Sicherheit für das Darlehen, was bedeutet, dass der Kreditgeber das Recht hat, die Immobilie zu verkaufen, um das Darlehen zurückzuerhalten, wenn der Kreditnehmer die Zahlungen nicht leistet. Hypotheken können verschiedene Laufzeiten, Zinssätze und Bedingungen haben, je nach den Vereinbarungen zwischen dem Kreditgeber und dem Kreditnehmer. **
-
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.